

Após tarifaço, Tupy quer religar o motor — e depender menos do ciclo para recuperar margens
Nova gestão coloca desalavancagem, corte de custos e retorno sobre o capital no centro da estratégia de uma multinacional de R$ 9,7 bilhões

Pedro Gil
Editor do EXAME Insight
Publicado em 22 de setembro de 2026 às 07:00.
Última atualização em 25 de setembro de 2026 às 16:25.
RESUMO | Em 2026, a Tupy reorganiza fábricas, preços, custos, capital de giro e investimentos para recuperar margens e reduzir a dependência do ciclo de caminhões pesados. A fabricante pretende baixar a alavancagem líquida e priorizar a redução da dívida bruta.
A Tupy, fabricante de blocos e cabeçotes de motores, está tentando recuperar margens ajustando a operação para depender menos de uma virada de ciclo de caminhões pesados. Depois de uma ampla renovação da administração, que incluiu a troca do CEO e do CFO, a fabricante iniciou uma reorganização operacional que passa por fábricas, preços, custos, capital de giro e, principalmente, pela forma como decide onde investir.
O plano tem duas prioridades financeiras: reduzir a alavancagem líquida para menos de 3 vezes no curto e, posteriormente, levá-la para menos de 2 vezes. A redução da dívida bruta deve ocupar o primeiro lugar na fila da alocação de capital. Atualmente, a dívida líquida é de cerca de R$ 1,9 bilhão. Em 2025, a receita da Tupy foi de cerca de R$ 9,7 bilhões.
Pente-fino nas fábricas
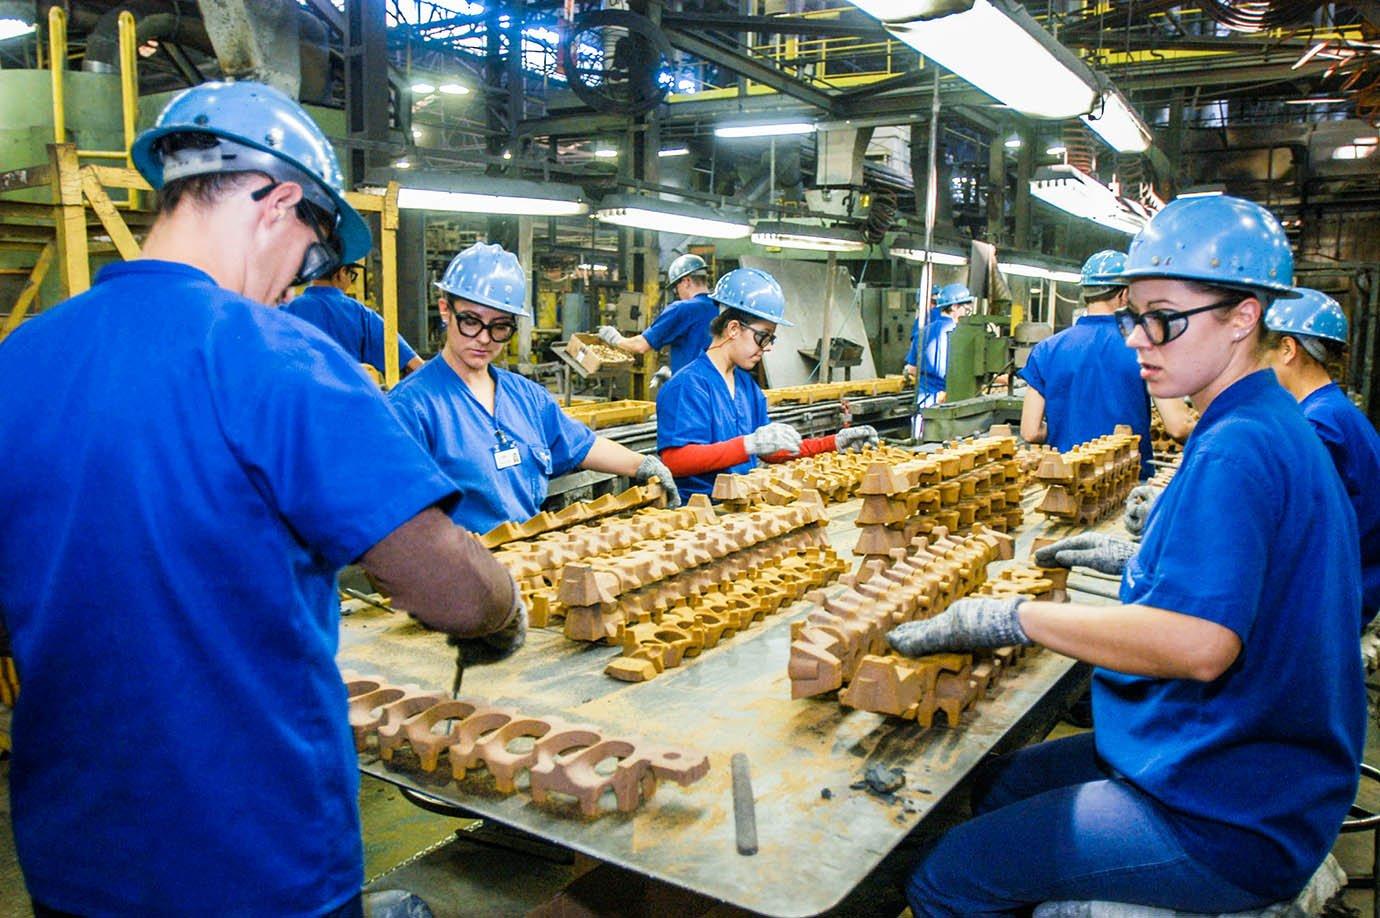
Uma das principais frentes está no chão de fábrica. A administração considera que a unidade de Betim, em Minas Gerais, hoje dilui as margens do grupo. O plano é direcioná-la principalmente à produção de peças, enquanto Joinville passaria a assumir um papel maior como centro de produção em escala de blocos e cabeçotes. A lógica é alocar cada produto à linha e à fábrica em que sua produção é mais eficiente, elevando a utilização da capacidade.
Há também trabalho a fazer no México. A Tupy enxerga espaço para ganhos de produtividade, maior utilização das fábricas e automação. Como o custo de mão de obra mexicano é relativamente elevado, segundo a administração, investimentos em automação podem ter retornos mais atraentes.
Esse enxugamento da estrutura industrial já vinha sendo feito antes da troca de gestão. A compra da Teksid, concluída em 2022, ampliou a capacidade instalada da Tupy, mas a companhia passou a reduzi-la nos anos seguintes, primeiro no México e, agora, com um novo corte previsto para 2026. O movimento acompanha a queda dos volumes vendidos desde o pico observado após a aquisição.
Cliente por cliente
A revisão também chegou aos preços. A Tupy está adotando uma gestão mais granular das receitas, olhando a rentabilidade por cliente e por linha de produto. A análise inclui desde repasses cambiais e mix até custos de qualidade, sucata e retrabalho.
A companhia já discute ajustes contratuais para recompor margens. A ideia é deixar de olhar apenas para crescimento e volume e entender com maior precisão quanto cada contrato efetivamente acrescenta ao resultado.
Essa disciplina também deve valer para os investimentos. A administração está fazendo uma espécie de post-mortem de projetos de capex anteriores, revisitando as premissas usadas para aprová-los e os retornos efetivamente entregues.
Menos dinheiro parado
Há um componente menos visível da transformação, mas relevante para a desalavancagem: o capital de giro. A Tupy reduziu estoques antes dos ajustes de capacidade previstos para México e Brasil e também melhorou faturamento e cobrança, diminuindo o prazo das contas a receber. A empresa considera estrutural parte do ganho e ainda vê espaço adicional para liberar recursos presos no capital de giro.
Os números recentes ajudam a dimensionar o movimento. A dívida líquida caiu de R$ 2,5 bilhões no segundo trimestre de 2025 para R$ 1,9 bilhão no segundo trimestre deste ano, uma redução de aproximadamente 26%. Em 12 meses, o EBITDA caiu de R$ 1 bilhão para R$ 458 milhões
Ciclo que ajuda
Arrumar a casa é uma parte da tese. A outra pode vir do mercado americano. Depois de um 2025 difícil para veículos pesados, marcado também pelas incertezas em torno do tarifaço de Donald Trump, a administração vê sinais mais positivos para os próximos anos.
A Tupy afirma já ter visibilidade de pedidos até 2027, apoiada tanto por programas existentes quanto por novos contratos. A companhia também espera continuar conquistando participação entre os caminhões Class 8, segmento em que a concorrência chinesa é mais limitada e a produção cativa das montadoras é menor. A leitura é de que existe demanda reprimida e necessidade de reposição de frota.
As tarifas americanas, ao menos até aqui, também não parecem estar corroendo diretamente a margem. Cerca de 10% da receita da Tupy vem de exportações brasileiras para os Estados Unidos sujeitas à tarifa de 25% da Section 232. Segundo a administração, esse custo adicional está sendo integralmente repassado aos clientes.
De caminhões a data centers
Há ainda algumas opcionalidades fora do negócio tradicional. O mercado off-road responde por aproximadamente 20% das receitas da Tupy.
É por essa porta que aparece uma tese menos óbvia: data centers. A expansão dessa infraestrutura aumenta a demanda por equipamentos de geração de energia, área em que clientes industriais da Tupy estão expostos. No Brasil, a companhia também começou a explorar esse mercado após uma parceria com um fabricante no ano passado. Por enquanto, a própria administração trata data centers como uma avenida incremental, e não como um novo motor central dos resultados.
A China é outra aposta de prazo mais longo. A expectativa da Tupy é que caminhões e máquinas chineses ganhem relevância fora do mercado doméstico. Com clientes e canais de distribuição espalhados pelo mundo, a companhia pretende capturar parte desse movimento e, ao mesmo tempo, ampliar sua atuação em serviços e aftermarket.
Qual é a meta de redução da dívida da Tupy?
A Tupy pretende reduzir a alavancagem líquida para menos de 2 vezes. A dívida líquida atual é de cerca de R$ 1,9 bilhão, e a redução da dívida bruta terá prioridade na alocação de capital.
Como a Tupy pretende reorganizar suas fábricas?
A administração pretende concentrar a unidade de Betim na produção de peças e ampliar o papel de Joinville na fabricação em escala de blocos e cabeçotes. No México, a Tupy vê espaço para elevar a produtividade, utilizar melhor as fábricas e investir em automação.
Quanto a dívida líquida da Tupy caiu?
A dívida líquida da Tupy caiu cerca de 26%, de R$ 2,5 bilhões no segundo trimestre de 2025 para R$ 1,9 bilhão no segundo trimestre de 2026. Em 12 meses, o EBITDA recuou de R$ 1 bilhão para R$ 458 milhões.
As tarifas dos Estados Unidos afetam as margens da Tupy?
Segundo a administração, a tarifa de 25% da Section 232 está integralmente repassada aos clientes. Cerca de 10% da receita da Tupy vem de exportações brasileiras para os Estados Unidos sujeitas à cobrança.
Qual é a perspectiva da Tupy para o mercado de caminhões?
A Tupy afirma ter visibilidade de pedidos até 2027, com apoio de programas existentes e novos contratos. A companhia espera ampliar sua participação no segmento americano de caminhões Class 8, no qual identifica demanda reprimida e necessidade de renovação da frota.
Qual é a relação da Tupy com o mercado de data centers?
A expansão dos data centers pode elevar a demanda por equipamentos de geração de energia produzidos por clientes industriais da Tupy. A administração considera esse mercado uma oportunidade incremental, e não um novo motor central dos resultados.
Saiba antes. Receba o Insight no seu email
Li e concordo com os Termos de Uso e Política de Privacidade
Pedro Gil
Editor do EXAME InsightCubro negócios na EXAME desde 2026. Antes, passei sete anos na revista VEJA, onde fui editor da coluna Radar Econômico, repórter de macroeconomia e repórter da coluna Radar na cobertura de política. Atualmente, estou olhando para movimentações e bastidores exclusivos do mercado de capitais. Desde operações de M&A e captações à movimentações societárias e executivas. Muito palmeirense. Realista esperançoso

